
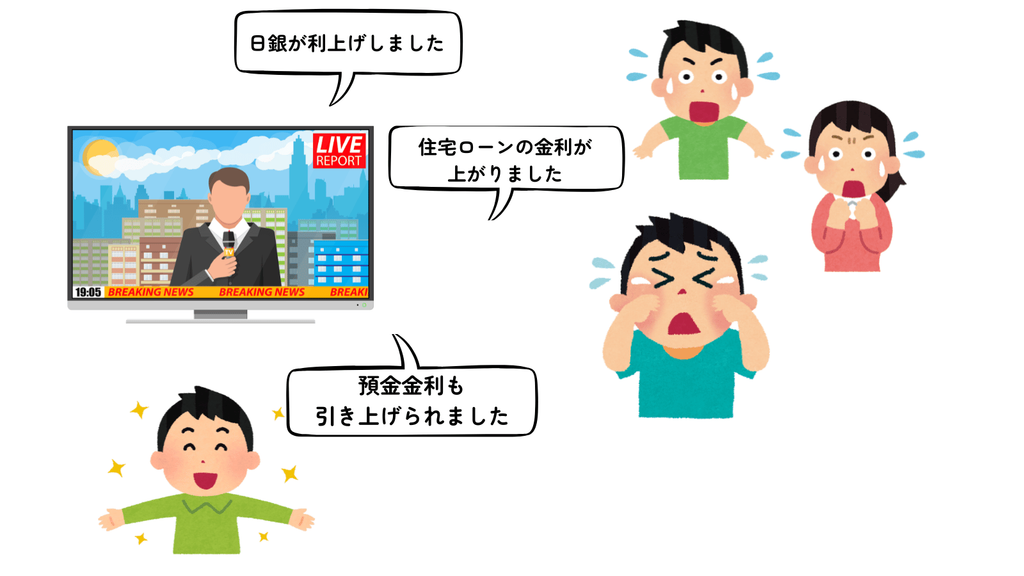
「日銀が利上げしました」
「住宅ローンの金利が上がりました」
「預金金利も引き上げられました」
経済ニュースでは、こんな言葉をよく耳にしますよね。
日銀が金利を上げると、なぜ私たちの住宅ローンや預金金利まで変わるのでしょうか?
今回は、この日銀が決める「政策金利」、できるだけやさしく解説します☺️
そもそも「政策金利」って何?
日銀が決める「政策金利」ってなに?
政策金利(せいさくきんり)とは、一言でいうと「中央銀行(日本なら日本銀行)が設定する、すべての金利の基準となる金利」のことです。
Geminiより
私がずっとイメージしていた「金利」とは、
お金を借りる側 → 支払う
お金を預ける側 → 受け取る
それくらいのざっくりしたイメージでした。
そのときの利率が「金利」ですよね。
銀行から融資を受ければ金利分を上乗せして返済する。
銀行に預金をすれば金利分を上乗せして返ってくる。
このときの「金利」は各銀行は与信の上、独自に決めています。
実はこの銀行の金利の基準になるのが「日銀が決める政策金利」なのです。
「政策金利」と「民間銀行の金利」の関係

日銀が金利を上げるってニュースで言ってるけど
民間銀行の金利も日銀が決めてるの?

日銀が決める「政策金利」っていうのは
日銀と銀行の間で使われている「金利」のことで
実は私たちに適用される金利ではないんだよ
私たちには関係ないってこと?

そもそもはそうなんだけど
切り離せない部分があるんだよ
ニュースで「日銀が利上げしました」と言っているときの「金利」は
「政策金利」の話です。
政策金利は一般の銀行が日銀からお金を借りたり預けたりするときの金利であり、
ここが変動することで、私たちが普段利用する住宅ローン、マイカーローン、預金金利、企業の借入金利などに連動して影響を与えます。
では、なぜ日銀の政策金利は民間銀行の金利に影響するのでしょうか。
銀行間でのやり取りにつかわれる日銀当座預金
私たちが使うことのできない「日銀当座預金」
ここで知っておいて欲しいのが
「日銀当座預金」の存在なんだ

前に教えてもらったよね♪
一般の銀行などの金融機関が日本銀行に開設している口座のことだよね
そうだよ!
私たち一般市民や民間企業は開設できないんだよ
それが金利と何か関係あるの?
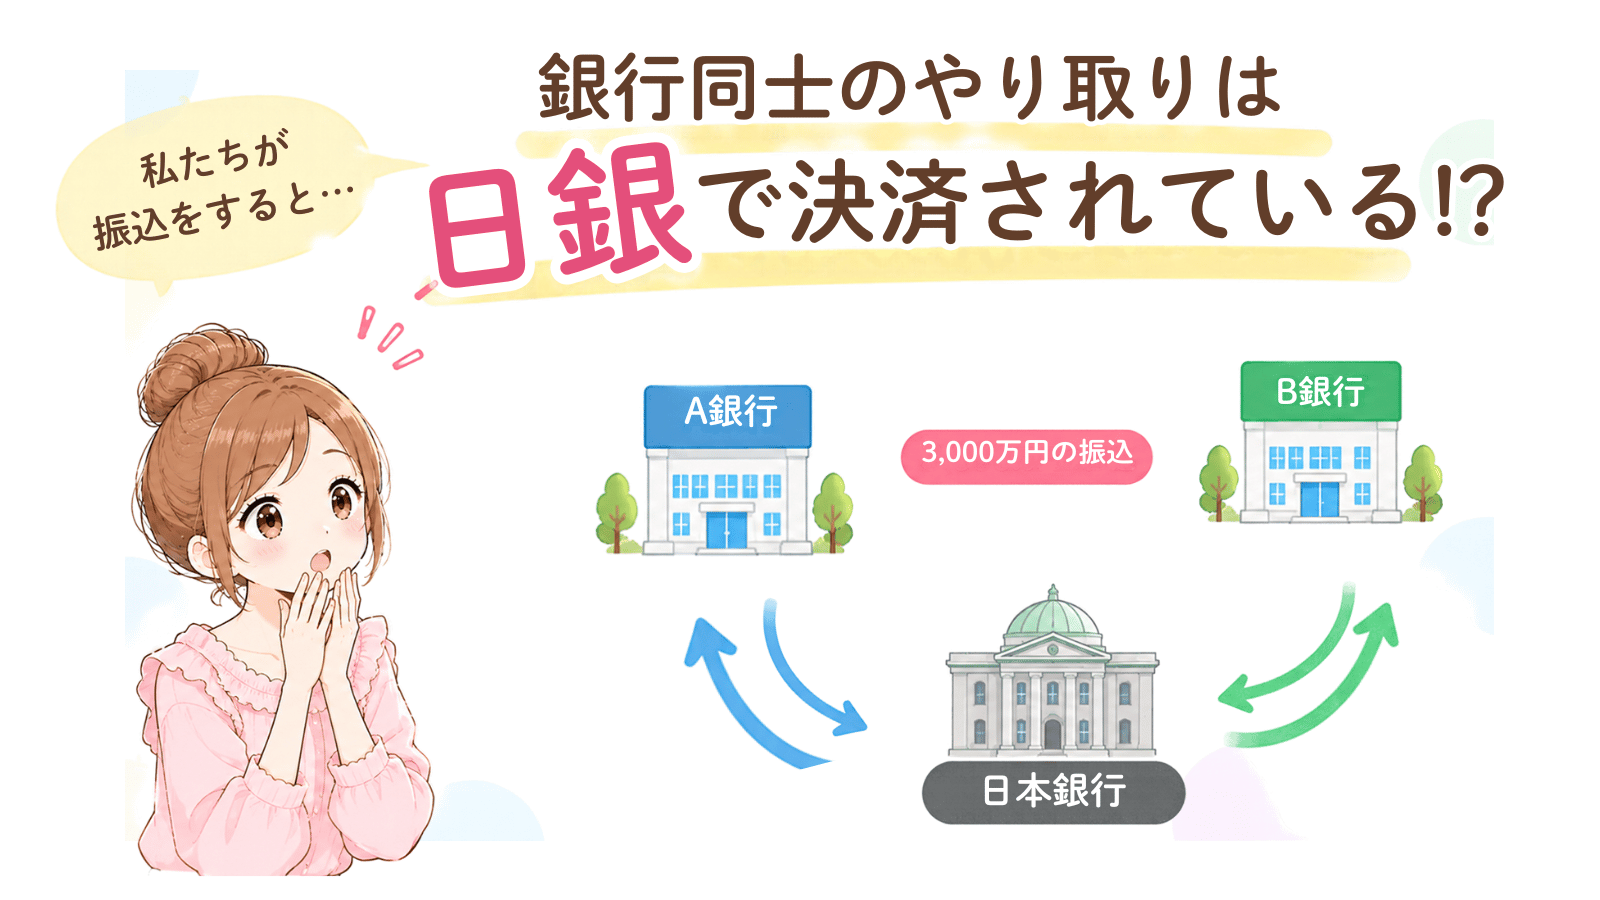
日本銀行と民間銀行の間で資金のやり取りをするとき、
日本銀行に開設された「日銀当座預金」を使ってやり取りをすることになります。
これは個人や民間企業には開設できない口座なのです。
開設できないということは
日銀当座預金は一般国民や民間企業は使うことのできない預金なのです。
例えば、
A銀行にしか口座を持っていない人に
B銀行に代金を振り込みます!と言われても受け取れませんよね。
(現実的はこんなやり取りはないですが😅)
私たちが振込みをしたとき、銀行ではこんな風になっています
私たちが預金口座から別の銀行へお金を振り込んだとき、
どんな仕組みで決済されているのか、解説したいと思います。
ちょっとびっくりするかもしれません😊
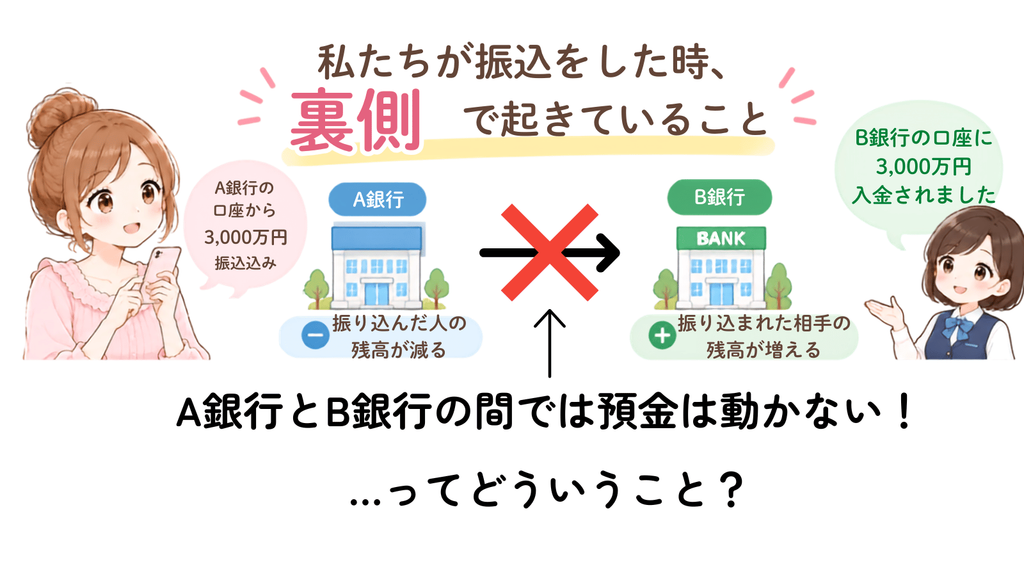
私が住宅を購入して、自分の持つA銀行の3000万円を
不動産会社のB銀行の口座へ振り込んだとします。
イメージ的には3000万円のデータがA銀行からB銀行へ移る。と思いませんか?
しかし、現実は違うのです。
異なる銀行に取引口座を有する個人や企業がお互いに内国為替取引を行うと、取引銀行の間で債権・債務が生じます。例えば、X銀行に口座を持つAがY銀行に口座を持つBに対して100万円の振込を行うと、X銀行はY銀行に対して100万円を支払う債務を負います。この銀行間資金決済は、取引毎に銀行の間で現金を搬送して行っているわけではありません。為替決済(資金清算)の仕組みを用いて、1日1回まとめて、銀行が日本銀行に預けている預金口座の残高を増減させることによって決済(時点ネット決済)しています。
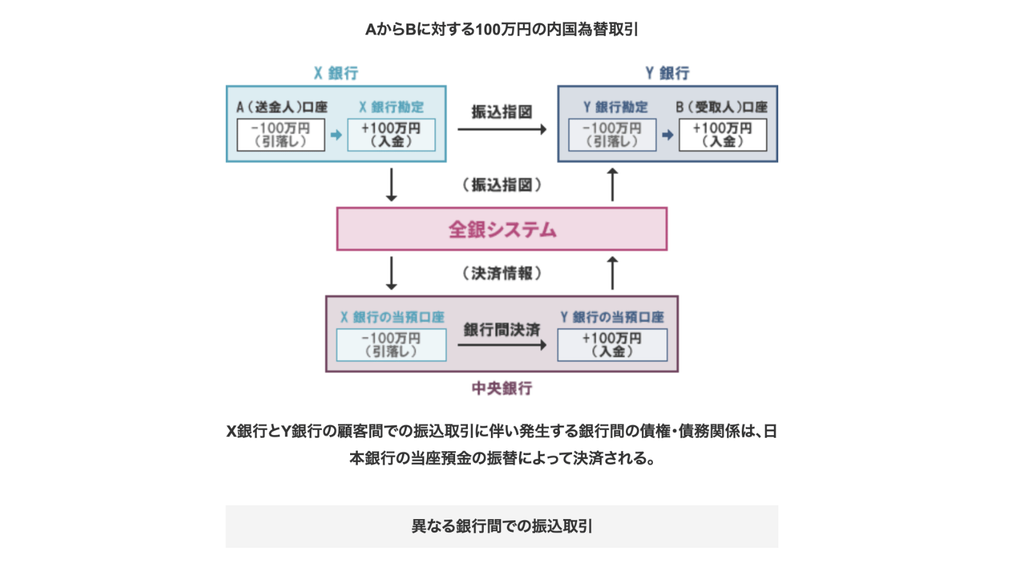
引用元 全銀システム 内国為替取引・資金清算の仕組み より
一日の振込を合計し、精算し、
負債が減った銀行の日銀当座預金を減らし
負債が増えた日銀当座預金を増やして、
銀行預金の増減のバランスを、日銀当座預金で取っているのです。
銀行間振込の決済の仕組み(超かんたん解説)
お客様のやり取り(各銀行の中での処理)
まず大前提として、
銀行預金は預金者には「資産」ですが
銀行にとっては「要請があればいつでも支払わなければならない負債」です。
A銀行の顧客が、B銀行の顧客へお金を振り込むと、
A銀行は「顧客の預金(負債)を減らし」、
B銀行は「顧客の預金(負債)を増やします」。
この時点では、まだ銀行間のバランスが釣り合っていません。
全銀ネットで「差額」を計算(ネットリング)
全銀ネットが、
日本中の銀行の間で行われた「A銀行からB銀行へいくら送られたか」「B銀行からA銀行へいくら送られたか」という一日のやり取りをすべて合算し、
最終的に誰がいくら払う(もらう)べきかという「差額」を計算します。
日銀当座預金の「口座の付け替え」でゴール
計算された差額分だけ、日本銀行のコンピュータ上で、
送金側の日銀当座預金の残高を減らし、
受取側の日銀当座預金の残高を増やすことで、決済が完了します。
送る側の銀行: 日銀当座預金が減少する
受け取る側の銀行: 日銀当座預金が増加する
一件ごとの振込データを銀行間でやりとりしているわけではなく、
一日のすべての振込を合計して
全銀システムが「日銀当座預金」を増やしたり、減らしたりして決済しているのです。
政策金利はすべての金利の基準となる
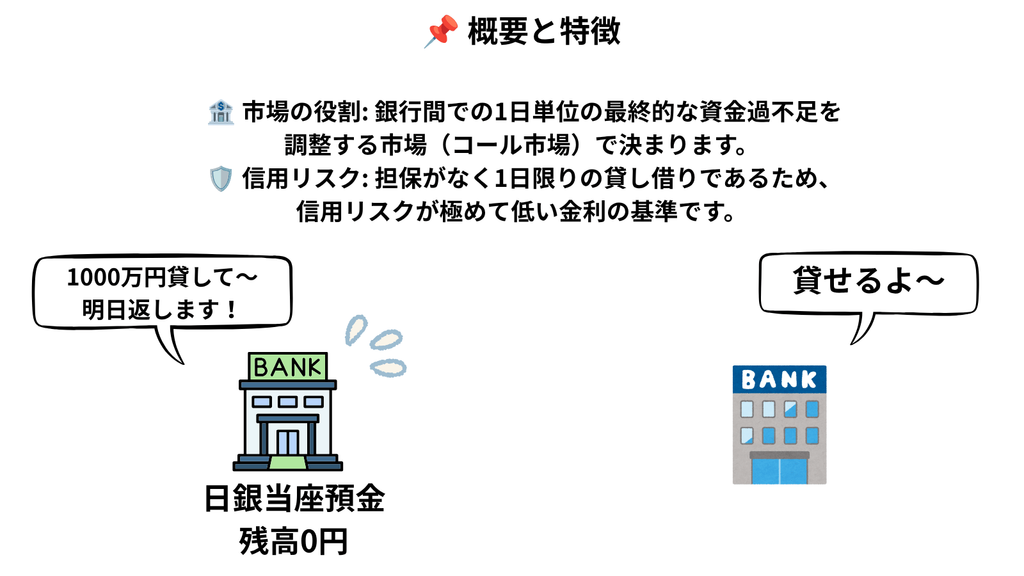
銀行間取引のコール市場
先程解説した銀行間の決済は、日銀当座預金を増減させることによって決済されています。
例えば、A銀行とB銀行の間で一日の取引の合計で
A銀行を−3000万円、B銀行を+3000万円にするとなければ
A銀行の日銀当座預金が2000万円しかなかったとき、
どこかから日銀当座預金を借りるのです。
そのときにかかる金利が「無担保コールレート(オーバーナイト物)」と呼ばれるもので
日銀が政策金利を決めることで
この無担保コールレートが目指すべき水準(誘導目標)を決定しています。
政策金利はなぜ重要なのか
銀行の収益源の一つは、利ざやです。
融資する資金に付けた金利から、支払う金利を引いたその差ですね。
この銀行間決済の金利を日銀が金融政策によって
誘導することができるのです。
日本銀行は当座預金の金利などを通じて、このレートを適切な水準にコントロールできるのです。
実質的に「政策金利」=「無担保コールレート」
1990年代に金利の自由化が進んで、
銀行は日銀からではなく銀行同士(コール市場)でお金を借りるようになりました。
そのため、現在の日銀の利上げ・利下げのニュースでいう「政策金利」は、この無担保コールレート(オーバーナイト物)を指しているのです。
まとめ
いかがでしたか?
一度では理解しがたいかもしれません😅
私たちが普段日常的におこなっている銀行振り込みが
銀行側から見ると「負債」の消滅と出現になり、
銀行同士でやり取りしているのではないんです。
辻褄合わせは日銀当座預金内で行われていて
そのときかかる金利が「政策金利」=「無担保コールレート」 なのです。
銀行はこの金利を基準に各行独自のいろいろな金融商品を販売しているのです。
次回は私達の借りるローンにどのように影響しているのかを
解説したいと思います♪


コメント